Impacto del historial crediticio de pareja en las finanzas personales
Especialistas aclaran cómo la situación jurídica de una pareja influye en la capacidad de obtener créditos y el manejo de patrimonio conjunto en México.
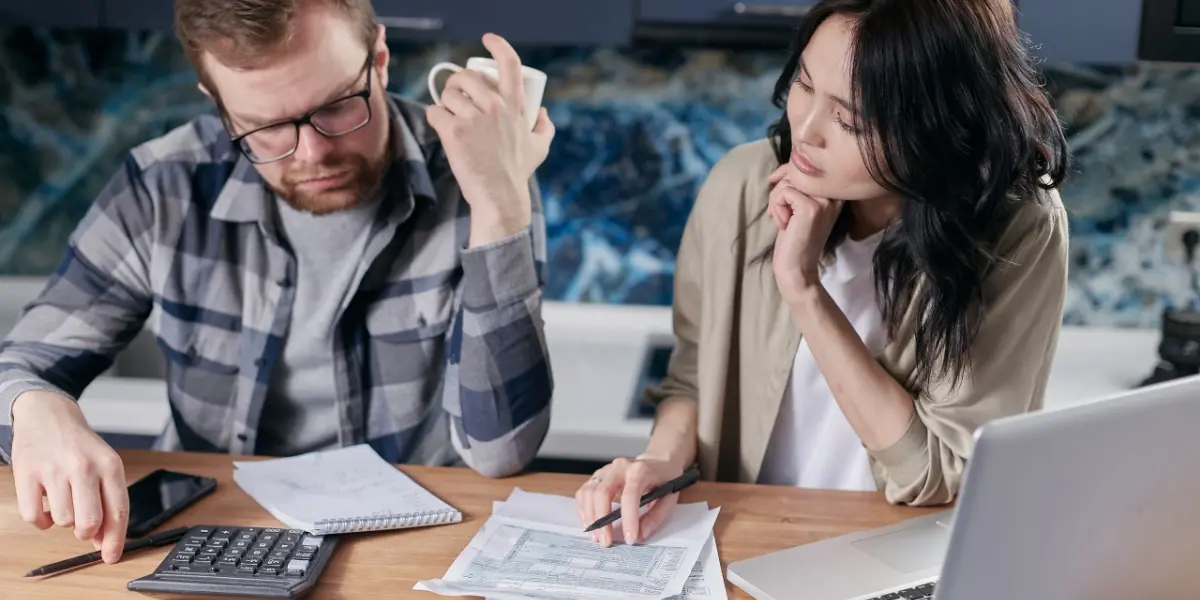
En México, la duda sobre si el historial crediticio de la pareja puede afectar el propio es frecuente, especialmente ante la planeación de metas financieras a largo plazo. De acuerdo con especialistas en finanzas personales, la respuesta depende estrictamente del régimen matrimonial bajo el cual se haya formalizado la unión, ya sea sociedad conyugal o separación de bienes, así como de la existencia de créditos mancomunados.
Cuando una pareja decide adquirir un crédito hipotecario o automotriz de manera conjunta, las instituciones financieras evalúan el historial de ambos solicitantes para determinar la viabilidad del préstamo. En este escenario, si una de las partes presenta un mal historial en el Buró de Crédito, la capacidad de obtener el financiamiento o las condiciones de la tasa de interés pueden verse comprometidas directamente, afectando el acceso a recursos financieros para ambos.
Sin embargo, en situaciones donde no existen cuentas bancarias compartidas ni deudas mancomunadas, el historial crediticio de cada individuo permanece independiente ante los ojos de las entidades financieras y el sistema bancario nacional. Aunque legalmente no exista una vinculación automática, los expertos advierten que la dinámica de gastos compartidos en el hogar sí puede influir de manera indirecta en la salud financiera de la pareja, dificultando el cumplimiento de las obligaciones individuales.
La recomendación principal de los asesores financieros es mantener una comunicación transparente sobre la situación crediticia de cada integrante desde el inicio de la relación. Conocer el estatus ante el Buró de Crédito permite prevenir sorpresas al momento de buscar un crédito mayor, permitiendo que la parte con un historial negativo tome medidas correctivas, como el pago puntual de deudas o la reestructuración de saldos, antes de comprometer el patrimonio común.
Más de México
Cabeza de Vaca rechaza nexos con Sergio Carmona ante señalamientos
El exgobernador de Tamaulipas desestimó las acusaciones de Gloria Molina, argumentando que las declaraciones responden a presiones políticas externas.
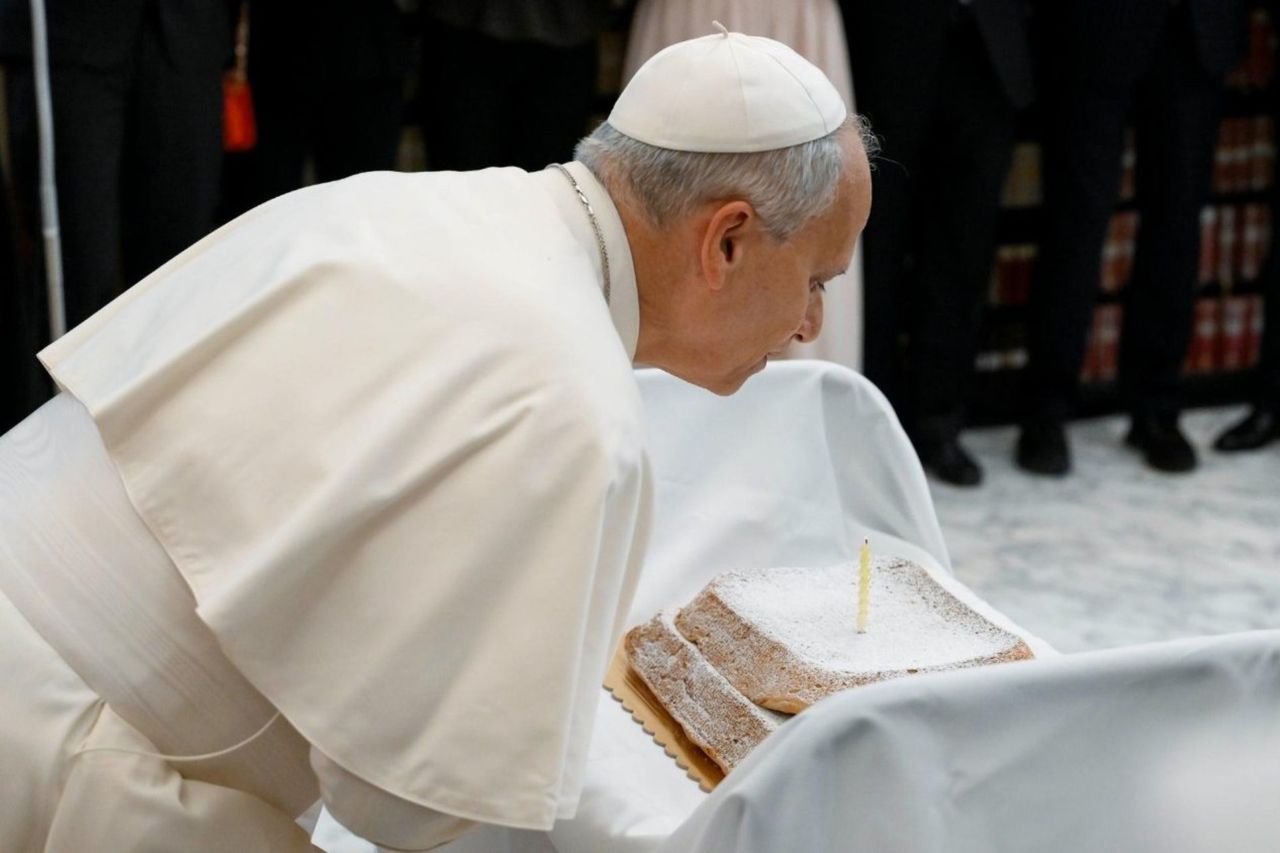
Papa León XIV celebra su cumpleaños número 71 en el Vaticano
El pontífice conmemoró este lunes su aniversario 71 de vida con actividades discretas en la sede de la Iglesia Católica.
La construcción de la paz como eje central del proceso electoral mexicano
Ante el próximo ciclo electoral, analistas advierten que la convivencia democrática y la seguridad son los pilares fundamentales para la estabilidad nacional.